A WEG registrou lucro líquido de R$ 1,665 bilhão no terceiro trimestre de 2026, alta de 0,9% em relação ao mesmo período do ano anterior.
O EBITDA chegou a R$ 2,345 bilhões, crescimento anual de 3,1%, conforme os dados analisados pelo BB Investalk após a divulgação do balanço.
A leitura do resultado precisa considerar a composição internacional da companhia: cerca de 63% da receita veio de fora do Brasil, de acordo com a análise.
Essa exposição amplia o mercado potencial, mas também torna o desempenho mais sensível a moedas, atividade industrial de diferentes países e custos de matérias-primas.
Cobre, tarifas e câmbio pressionam as margens da WEG
A avaliação do BB Investalk apontou pressão sobre margens associada a cobre, tarifas, contratação de pessoal e variação cambial.
Receita e lucro podem se mover em ritmos diferentes quando custos sobem mais rápido que preços ou quando a combinação de produtos e mercados muda entre trimestres.
Para investidores, EBITDA e lucro líquido respondem a perguntas distintas. O primeiro ajuda a observar o resultado operacional antes de juros, impostos, depreciação e amortização; o lucro inclui despesas financeiras, tributação e outros efeitos.
Nenhum dos dois, isoladamente, mostra geração de caixa ou retorno sobre o capital.
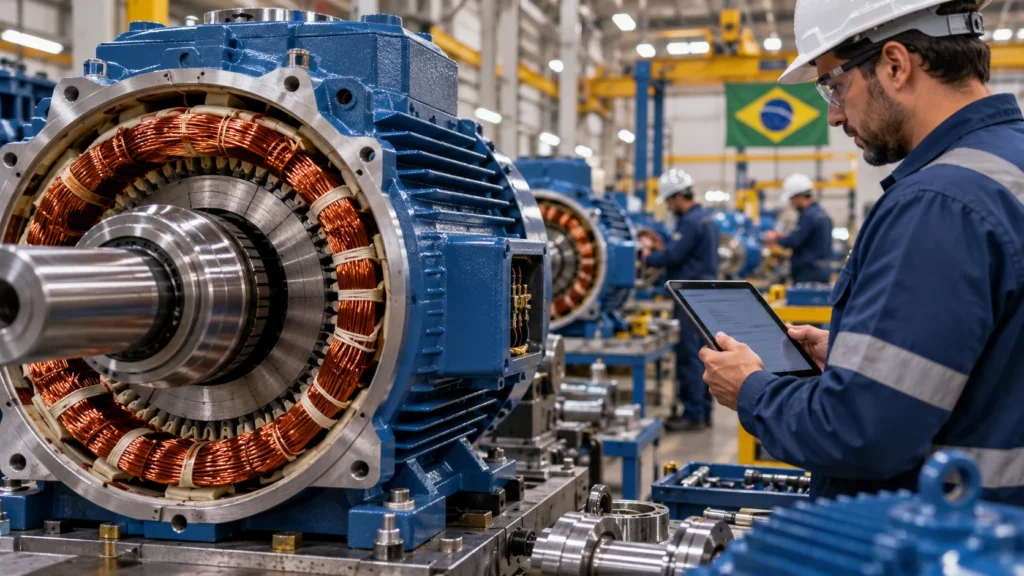
A WEG atua em motores, automação, geração e transmissão de energia, áreas ligadas a ciclos industriais e investimentos em eletrificação.
A demanda pode ser apoiada por projetos de infraestrutura e eficiência, mas os pedidos dependem de financiamento, confiança empresarial, preços e prazos de execução.
O acompanhamento dos próximos trimestres passa por carteira de pedidos, margens, fluxo de caixa e desempenho por região.
O crescimento nominal do lucro foi moderado; entender se custos cedem e se a receita internacional mantém ritmo será essencial para avaliar a qualidade da expansão.
Balanços trimestrais são retratos de um período e devem ser comparados com a mesma época do ano anterior e com o trimestre imediatamente precedente. A primeira comparação reduz sazonalidade; a segunda mostra mudanças recentes.
Efeitos extraordinários, câmbio e aquisições podem limitar a comparabilidade.
Da receita ao lucro: custos, juros e capital de giro
Receita maior não garante lucro ou caixa maiores. Custos de produção, despesas comerciais, juros, impostos e capital de giro influenciam a conversão.
Por isso, investidores analisam demonstrações completas e notas explicativas, observando dívida, vencimentos, provisões e compromissos futuros.
Projeções divulgadas pela administração refletem premissas da própria companhia. Elas podem ajudar a entender prioridades, mas devem ser confrontadas com capacidade operacional e histórico de execução.
Mudanças de cenário, fornecedores ou demanda podem levar a revisões antes do período projetado.
A reação das ações depende da diferença entre o resultado e o que já estava precificado, além das perspectivas futuras.
Um balanço positivo pode ser recebido com cautela se a avaliação estava muito alta; um trimestre fraco pode gerar resposta limitada se o mercado já esperava desaceleração.
A avaliação também depende do preço pago pelo investidor e do risco assumido. Resultados operacionais sólidos não garantem retorno em qualquer cotação.
Comparar valor de mercado, dívida, geração de caixa e perspectivas evita confundir desempenho da empresa com desempenho automático da ação.