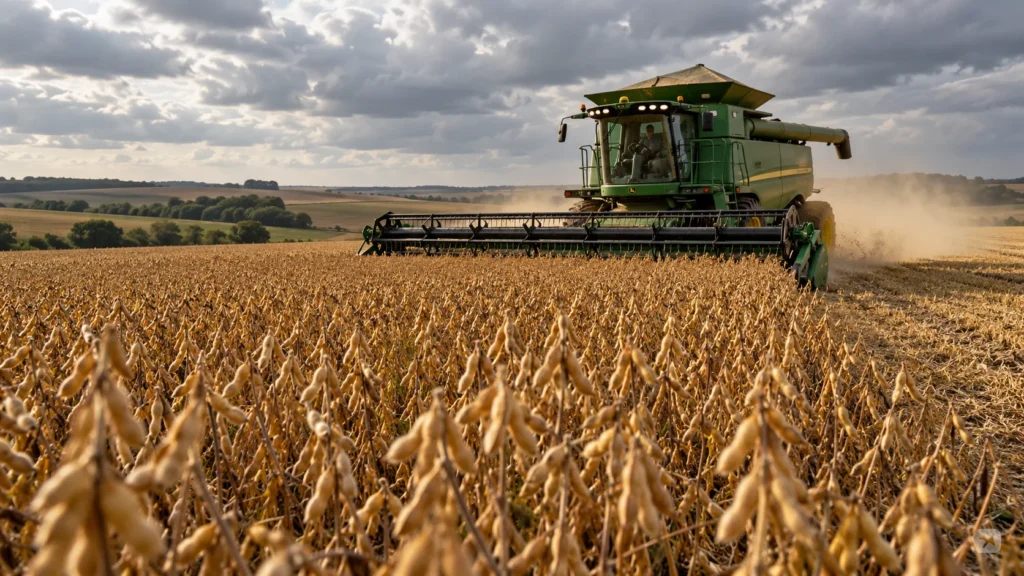
O boletim semanal do Departamento de Agricultura dos Estados Unidos indicou que 44% da área de milho havia sido colhida até 18 de outubro, abaixo da média de cinco anos para o período, de 52%.
Na soja, o avanço chegou a 64%, próximo da média histórica de 65%.
O relatório Crop Progress acompanha o desenvolvimento das lavouras e o avanço das operações em campo. Ele não é uma estimativa final de produção.
Atraso na colheita pode refletir calendário, clima ou condições do solo, mas o efeito sobre a oferta depende da produtividade e da possibilidade de recuperar o ritmo.
Ritmo de colheita e disponibilidade de milho e soja
Os Estados Unidos são fornecedores relevantes de milho e soja para o mercado mundial. Quando o ritmo de colheita muda, operadores acompanham disponibilidade imediata, qualidade dos grãos e logística de armazenagem e transporte.
Ainda assim, um dado semanal raramente basta para indicar uma mudança duradoura de preços.
A comparação com a média de cinco anos ajuda a contextualizar a velocidade da temporada, mas não substitui a análise das condições de cada estado.
Diferenças regionais podem ser grandes, e a média nacional combina áreas com calendários, clima e produtividade distintos.
No Brasil, o mercado também acompanha esse avanço porque as safras do Hemisfério Norte influenciam cotações internacionais e decisões de comercialização.
Frete, câmbio e prêmios locais podem fazer o preço doméstico se mover de maneira diferente dos contratos negociados em Chicago.
As próximas atualizações do USDA mostrarão se a colheita de milho recupera a diferença e se a soja se mantém próxima do ritmo sazonal.
A confirmação da produção dependerá dos levantamentos finais de produtividade, enquanto condições de armazenamento e transporte influenciarão o fluxo de oferta.
A estimativa nacional precisa ser conectada ao calendário de cada estado. Diferenças de chuva, solo, cultivares e época de semeadura afetam a comparação entre regiões.
Produtores acompanham previsões meteorológicas e condições de campo para ajustar manejo, mas essas decisões têm custos e limites operacionais.
Armazenagem, transporte e oferta de grãos
A oferta agrícola passa por armazenamento, transporte e processamento antes de chegar ao comprador. Capacidade de silos, disponibilidade de caminhões e janelas portuárias podem alterar o custo de comercialização.
Em períodos de concentração de colheita, gargalos elevam fretes e ampliam diferenças entre preços locais.
Preços futuros ajudam a planejar receitas, mas envolvem riscos de base, câmbio e qualidade. O produtor que trava preço protege parte do orçamento contra quedas, embora possa deixar de aproveitar altas.
A decisão depende do custo de produção, do fluxo de caixa e da parcela da safra já comprometida.
O impacto da safra chega a consumidores por cadeias diferentes. Grãos abastecem ração, óleo, alimentos processados e biocombustíveis; o efeito no varejo depende de processamento, energia, embalagens e distribuição.
Por isso, uma safra maior pode aliviar alguns custos sem reduzir imediatamente todos os preços finais.
A decisão final de produção e venda permanece exposta a riscos de clima, preço e financiamento.
Planejamento por etapas e acompanhamento regional ajudam a ajustar custos e comercialização, mas não eliminam incertezas próprias de um ciclo agrícola que ainda está em andamento.
Fontes: USDA NASS: arquivo oficial do relatório Crop Progress; DTN: dados do Crop Progress da semana encerrada em 18 de outubro