Um orçamento pessoal é um retrato de como o dinheiro entra e sai. Ele serve para tomar decisões antes que as contas vençam: enxergar despesas que se repetem, perceber períodos de aperto e reservar recursos para objetivos. Não precisa começar com um aplicativo sofisticado.
Uma planilha, caderno ou ferramenta bancária pode funcionar, desde que seja fácil de atualizar e mostre valores reais, não apenas estimativas otimistas.
Faça um diagnóstico com dados recentes
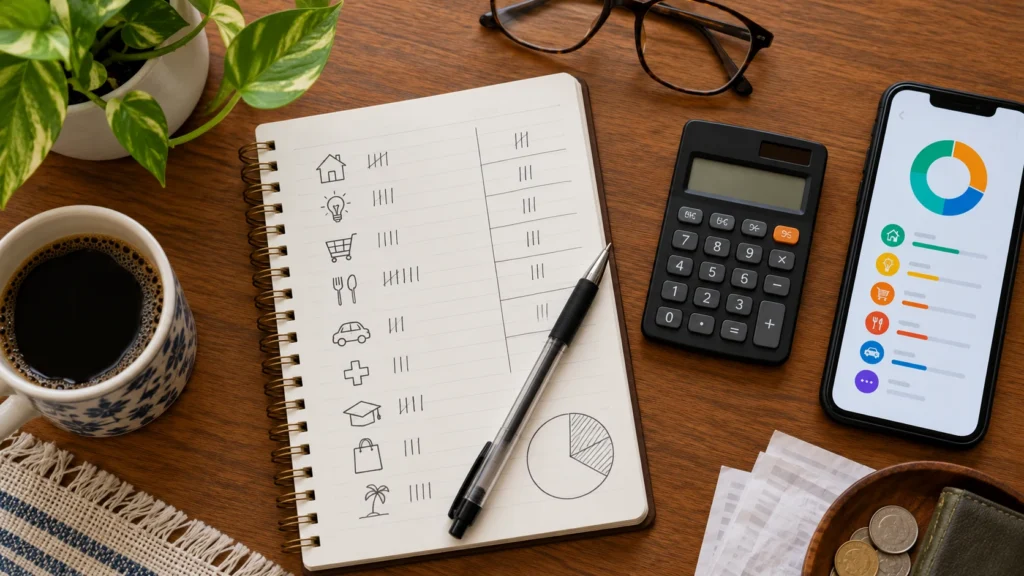
Reúna extratos, faturas, comprovantes e contas de pelo menos dois ou três meses. Registre a renda líquida que efetivamente entrou, incluindo variações e trabalhos extras. Depois, classifique despesas em poucos grupos: casa, alimentação, transporte, saúde, dívidas, dependentes, lazer e objetivos. Categorias demais podem tornar o controle cansativo; categorias de menos escondem padrões.
Se uma conta é relevante para suas decisões, separe-a. Se não muda o que você faria, mantenha-a agrupada.
Uma abordagem explicada por Nath Finanças em um vídeo sobre organização com planilha começa por registrar receitas e separar despesas fixas, variáveis, extras e adicionais. Ela também destaca a importância de acompanhar o cartão em vez de tratá-lo como um gasto invisível.
O aprendizado prático é simples: escolha categorias que façam sentido para sua casa e revise-as sem culpa. O orçamento é instrumento de decisão, não uma nota de comportamento.
Monte uma previsão que possa ser revista
Comece com o que é obrigatório e tem data certa: moradia, contas, transporte, alimentação básica, parcelas contratadas e pagamentos de dívidas. Em seguida, estime despesas que variam, como mercado, energia, combustível e medicamentos. Para gastos anuais ou sazonais, converta a previsão em uma parcela mensal.
Se uma despesa de R$ 1.200 acontece uma vez por ano, reservar cerca de R$ 100 por mês pode reduzir o impacto no mês do pagamento, desde que isso caiba na sua realidade.
Defina ainda um valor possível para objetivos: reserva de emergência, curso, viagem ou compra planejada. Se no primeiro cálculo o orçamento ficar negativo, não esconda a diferença. Revise categorias negociáveis, procure cobranças duplicadas, veja se há alternativa de serviço e avalie renegociação de dívida pelo custo total.
Cortar tudo de lazer pode ser insustentável; o plano precisa caber na rotina para durar.
Faça um fechamento mensal
- Compare o previsto com o realizado e registre a razão das diferenças maiores.
- Atualize parcelas futuras e assinaturas, incluindo pagamentos feitos no cartão.
- Verifique se houve saldo positivo, déficit ou uso de crédito para despesas correntes.
- Escolha uma mudança pequena para o próximo mês, em vez de tentar corrigir tudo de uma vez.
Se a renda varia, faça o orçamento com uma base conservadora e trate os meses melhores como oportunidade para reforçar reservas ou cobrir despesas sazonais. Evite comprometer antecipadamente uma renda que ainda não entrou.
O Banco Central e a CVM têm materiais gratuitos de planejamento financeiro que podem ajudar a organizar o fluxo de caixa sem impor uma fórmula única.
Uma regra que facilita a revisão é distinguir gasto excepcional de tendência. Uma viagem ou conserto pode elevar um mês sem representar o novo padrão; três meses seguidos acima da média podem indicar reajuste ou mudança de hábito. Anote o motivo ao lado do valor.
Assim, você não corta uma despesa essencial por causa de um mês atípico nem ignora uma elevação que se tornou recorrente.
Para conferir: folheto do Banco Central sobre orçamento pessoal e vídeo de Nath Finanças sobre planilha financeira (transcrição consultada).