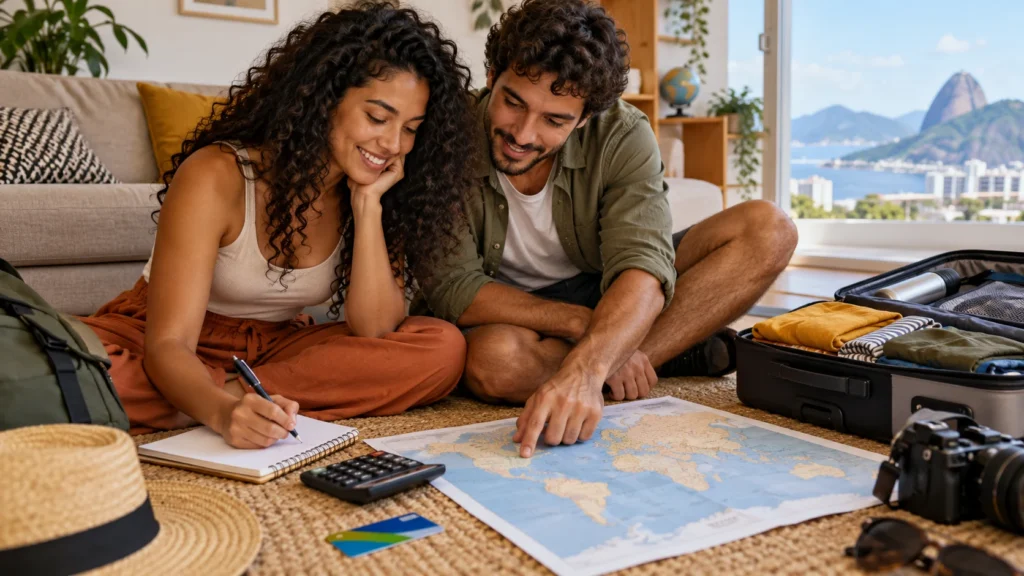
Guardar para uma viagem fica mais fácil quando o objetivo tem orçamento, prazo e um lugar próprio no planejamento mensal. Sem isso, a meta disputa dinheiro com contas do dia a dia e frequentemente termina em parcelamento longo na volta.
O primeiro passo não é escolher um investimento, mas estimar quanto o roteiro realmente custa e quanto tempo há para juntar o valor.
Transforme o destino em uma meta calculável
Liste transporte, hospedagem, alimentação, deslocamentos, passeios, documentação, bagagem e margem para imprevistos. Use preços atuais para criar uma estimativa e atualize-a à medida que as datas se aproximam. Uma viagem de R$ 6 mil em 12 meses exigiria, em uma divisão simples, R$ 500 por mês antes de reajustes ou rendimentos.
Se esse valor não cabe, avalie um prazo maior, um roteiro mais curto, outra época ou uma hospedagem diferente antes de recorrer ao crédito.
Se for viajar com outras pessoas, decidam quem paga cada item e como os custos serão compartilhados. Inclua despesas que continuam existindo em casa durante a viagem, como aluguel, contas e cuidado com dependentes. O dinheiro da viagem não deve consumir a reserva de emergência, que existe para acontecimentos inesperados e tem outro propósito.
Separe os recursos da conta do cotidiano
Registre a meta em uma conta ou controle separado. Um aporte automático depois do recebimento da renda pode ajudar, desde que o valor não comprometa despesas essenciais. Se a renda varia, estabeleça uma contribuição mínima realista e destine parte de meses melhores ao objetivo, sem presumir que esses valores extras sempre chegarão.
Acompanhe quanto foi guardado e quanto falta; isso também ajuda a decidir se a viagem continua viável.
Para cada contribuição, anote a data e atualize o saldo. Se a tarifa aérea subiu, recalcule a meta; não interprete o valor inicial como compromisso fixo. Se o plano ficar inviável, reduzir a duração da estadia ou mudar a data pode ser melhor que cobrir a diferença com dívida cara.
O planejamento pode incluir pesquisa de baixa temporada, mas verifique clima, transporte, funcionamento de atrações e política de cancelamento antes de escolher a data.
Escolha onde guardar de acordo com o prazo
Para uma viagem próxima, priorize compreender o acesso ao dinheiro e o risco de oscilação. Produtos com carência ou possibilidade de perda na venda antecipada podem não combinar com uma data certa. Compare liquidez, impostos, custos e condições de resgate, e não escolha só pela taxa anunciada.
Uma aplicação que rende mais, mas libera o dinheiro depois do embarque, pode frustrar o objetivo.
O planner do InfoMoney sugere acompanhar orçamento, reservas, contatos e despesas em um único lugar; esse princípio funciona com um arquivo simples. Divida o total planejado em categorias e atualize o gasto real após cada reserva. Durante a viagem, mantenha um limite diário para despesas variáveis e deixe separado o dinheiro necessário para o retorno.
- Estime antes, reserve mensalmente e revise os preços.
- Não misture a meta com o fundo de emergência.
- Evite assumir parcelas que continuem comprometendo o orçamento por muito tempo após a viagem.
- Depois de voltar, compare o plano com os gastos reais e use a diferença para a próxima meta.
Para conferir: InfoMoney: orçamento realista de viagem e CVM: liquidez dos investimentos.